自分で判断できなくなったときPart 4. 認知症に備える成年後見制度
― 任意後見と法定後見、信託との違い ―
前回は、認知症などによって判断能力が低下した場合に備え、銀行の代理人制度や民事(家族)信託、商事信託を利用して財産管理を他者に託す方法について説明しました。
これらは主に「本人の財産をどう管理するか」という問題に備えるものです。しかし、認知症が進行すると、課題は財産管理だけに留まりません。銀行の手続き、不動産の売却、さまざまな契約など、本人自身が法律行為を行うことが難しくなる場面が出てきます。
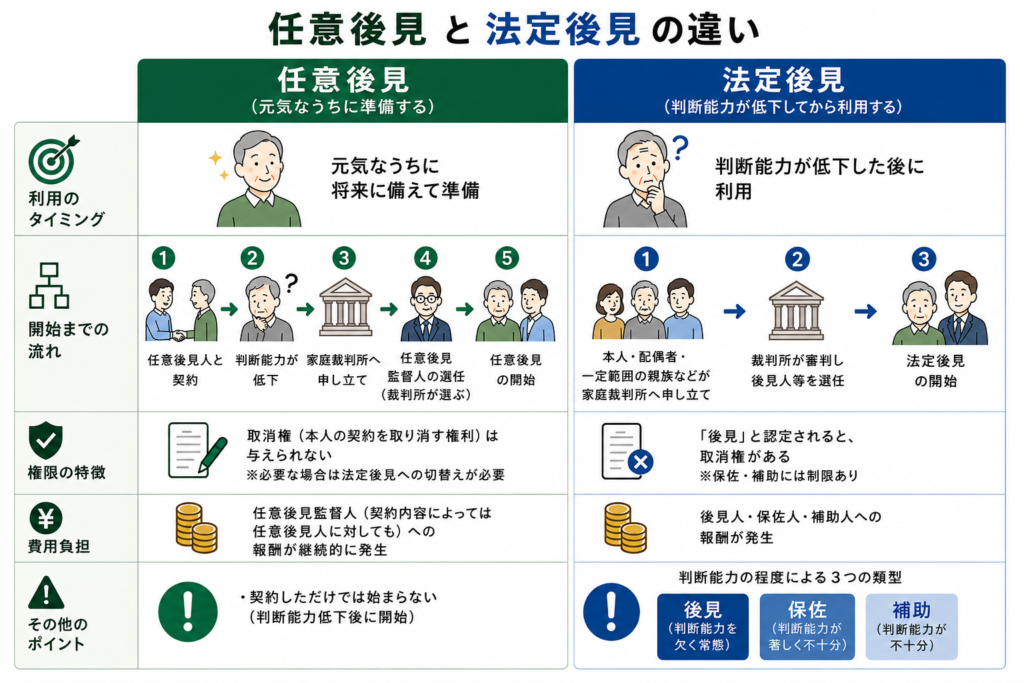
そのような場合に、本人に代わってさまざまな手続きを行うのが「成年後見制度」です。成年後見制度には、大きく分けて次の2つがあります。
任意後見:本人が元気なうちに、自ら後見人を指名しておく制度
法定後見:判断能力が低下した後に、家庭裁判所が後見人を指名する制度
それぞれの特徴と違いを詳しく見ていきましょう。
1. 元気なうちに準備する「任意後見」
将来、自分の判断能力が低下したときに備え、「この人に自分のことを任せたい」と本人自身が決めておくのが任意後見制度です。
十分な判断能力があるうちに、将来後見を任せたい人(家族、信頼できる第三者、専門職など)との間で「任意後見契約」を結びます。
任意後見が始まるまでの流れ
任意後見契約を結んだだけでは、すぐに制度は始まりません。以下のステップを経てスタートします。
1. 任意後見人となる人と契約を結ぶ
2. 本人の判断能力が低下する
3. 家庭裁判所へ申し立てる
4. 裁判所によって「任意後見監督人」が選任される
5. 任意後見が始まる
注意したいのは、任意後見監督人は裁判所が選ぶという点です(本人は選べません)。また、監督人への報酬の支払いも継続的に発生します。
知っておくべき注意点
契約後すぐに始められるわけではなく、判断能力が低下してから初めてスタートします。
任意後見人には、後述する法定後見人のような「取消権」(本人が行った契約を取り消す権利)は与えられません。取消権が必要なほど判断能力が落ちている場合は、法定後見人への切替えを裁判所に求める必要があります。
2. 判断能力が低下してから利用する「法定後見」
何も準備しないまま認知症が進み、本人が契約内容を十分に理解できなくなった場合、または本人の判断能力が低下してしまい任意後見人では管理ができなくなった場合に利用するのが法定後見制度です。
本人や配偶者、一定範囲の親族などが家庭裁判所に申し立て、本人の判断能力の程度に応じた支援を受けます。法定後見は、その程度に応じて3つに分けられます。
後見:(判断能力を欠く常態)
保佐:(判断能力が著しく不十分)
補助:(判断能力が不十分)
一番重い「後見」と認定されると、本人が行った契約に対する取消権が法定後見人に生じます。これは任意後見にはない、法定後見ならではの大きな特徴です。
*後見人、保佐人、補助人への費用負担は発生します。
家族がいなくても利用できる
成年後見制度は、家族がいる人だけの制度ではありません。親族による申し立てが難しく、本人の福祉のために必要と認められる場合には、市町村長が申し立てることもできます。高齢の単身世帯が増えるなか、社会全体で生活と財産を支える役割も担っています。
家族が後見人になることも多い
「成年後見人は弁護士などの専門職がなるもの」と思われがちですが、実際には親族が後見人候補者として申し立てたケースで、公式データではないものの約85%で親族が選任されているというデータもあります。専門職が大部分を占める最大の理由は、そもそも親族を候補者とする申し立てが少ないためです。家族に任せたい場合は、申し立て時に候補者として挙げることができます(最終決定は家庭裁判所が行いますので、必ず家族が選ばれるというわけではありません)。
3. 信託と成年後見は何が違う?
「信託」と「成年後見制度」は、どちらも認知症に備えた財産管理に利用できますが、その役割は明確に異なります。
信託:「財産を託す仕組み」
成年後見:「本人を代理し、守る仕組み」
民事(家族)信託では、本人が指定した財産を受託者に託し、契約の目的に従って管理してもらいます(認知症後も管理を継続可能)。しかし、受託者は信託された財産しか管理できず、本人のすべての法律行為を代理できるわけではありません。
一方、成年後見制度は、本人の財産を本人のために管理するとともに、代理権を使って本人に代わって法律行為を行うことができます。
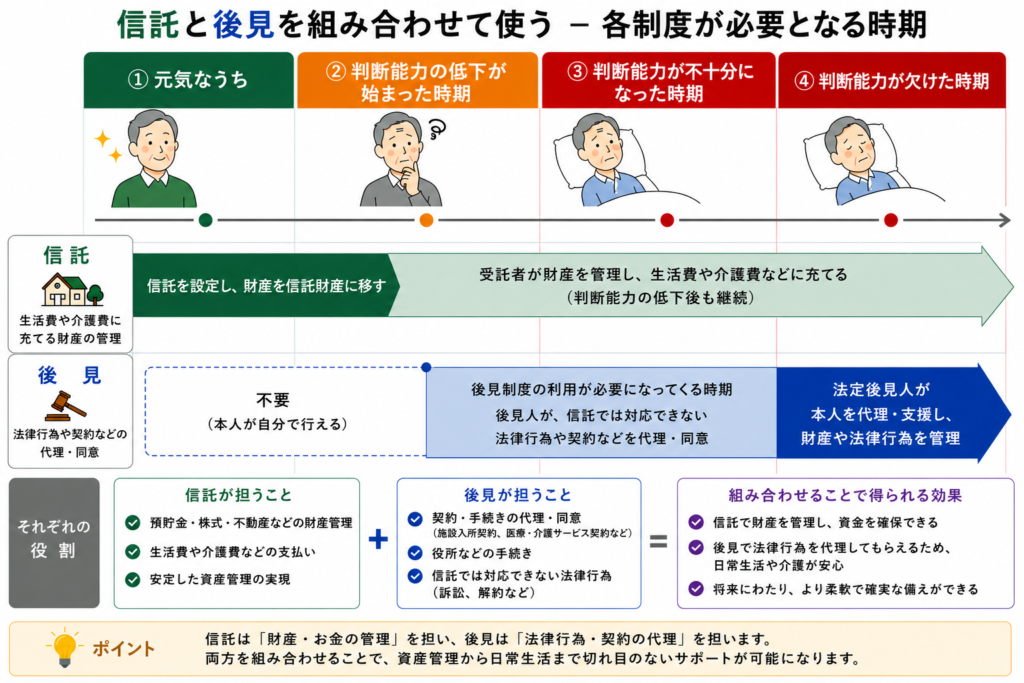
4. 「信託か、後見か」ではなく「組み合わせる」
認知症への備えを考えるとき、「信託と後見のどちらを選ぶか」と考えがちですが、両者は役割が違うため、必ずしも二者択一ではありません。
将来の生活費や介護費として使う財産を、家族信託で管理できるようにしておく。
信託では対応できない日々の法律行為や契約などは、後見人に代理してもらう。
このように、それぞれの制度の強みを組み合わせて分担させる必要があります。
まとめ:元気なうちから選択肢を広げよう
ここまで見てきたように、認知症への備えにはさまざまな方法があります。
制度そのものは複雑に見えますが、本質はシンプルです。「自分が判断できなくなったとき、誰に何を任せたいのか」というご自身の希望をまず描き、それに合わせて制度を選ぶことです。
認知症への備えは、単に財産を守るためだけのものではありません。「自分の財産を、自分が望む形で、自分自身の生活のために使えるようにしておく」ために、ぜひ元気なうちから将来の財産管理について考えてみてください。
次回は、各制度をどのように利用するか、できるだけ簡単な方法について考えてみたいと思います。