自分で判断できなくなったときPart 3. 認知症に備えて財産管理を託す
― 銀行の代理人制度・民事(家族)信託・商事信託 ―
前回は、認知症などによって本人の意思能力が低下すると、自分の財産であっても自由に動かすことが難しくなる場合があることを説明しました。
今回は本人が元気なうちに、将来の財産管理を家族や金融機関などに託しておく方法として、銀行の代理人制度、民事(家族)信託、商事信託を中心に見ていきます。
最も身近なのは銀行の代理人制度
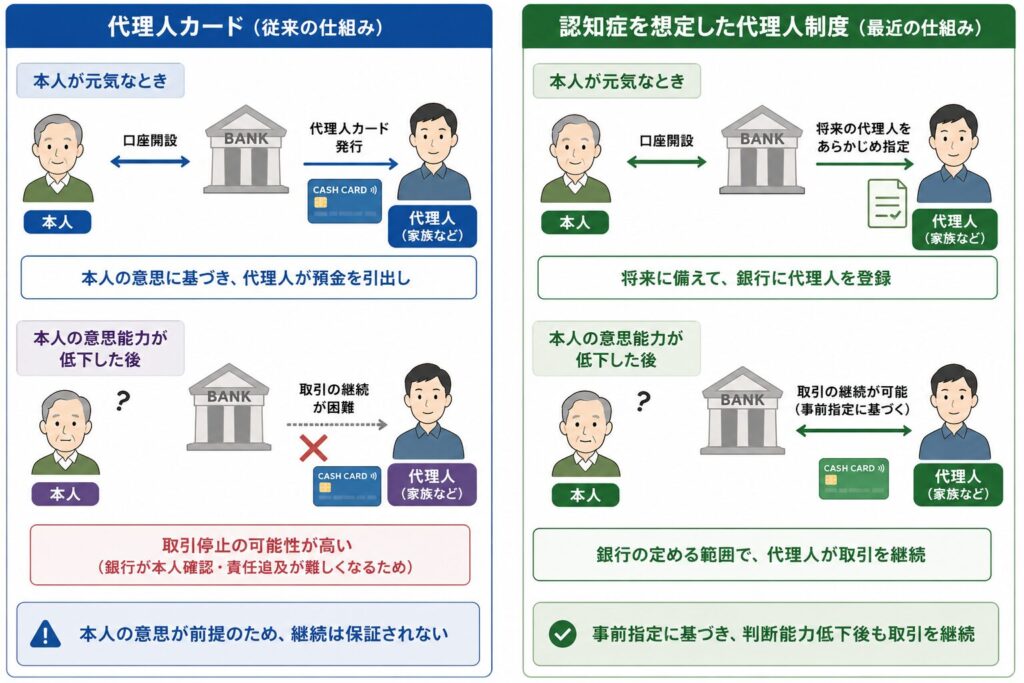
銀行口座の管理を家族に任せる方法として、以前から代理人カードの仕組みがあります。
本人が手続きをして家族などを代理人として登録し、代理人用のキャッシュカードを発行することで、本人に代わって預金を引き出すことができます。
しかし、従来の代理人カードには大きな問題がありました。
本人の意思能力が失われた後まで、代理人が当然に取引を続けられるとは限らないことです。
これは、代理人カードは本人の意思に基づいて代理人が預金を引き出し、代理人の行った行為の責任は本人がとることが前提で発行されているからです。
本人が意思表示できなくなったときは、本人の意思に基づいている訳ではないので、銀行が代理人の行った行為に対し本人へ意思確認をしたり本人へ責任を求める事がむずかしくなります。こう言った理由もあり、代理人カードの利用が止められる可能性が高くなります。
認知症を想定した銀行の代理人制度
近年では、この問題に対応するため、本人が元気なうちに将来の代理人をあらかじめ指定しておき、判断能力が低下した後も一定の銀行取引を代理人が行える仕組みを用意する金融機関も出てきました。
従来の代理人カードよりも一歩進んで、将来の認知症や意思能力低下をあらかじめ想定した制度と考えることができます。
しかし、これは法律上の信託ではありません。
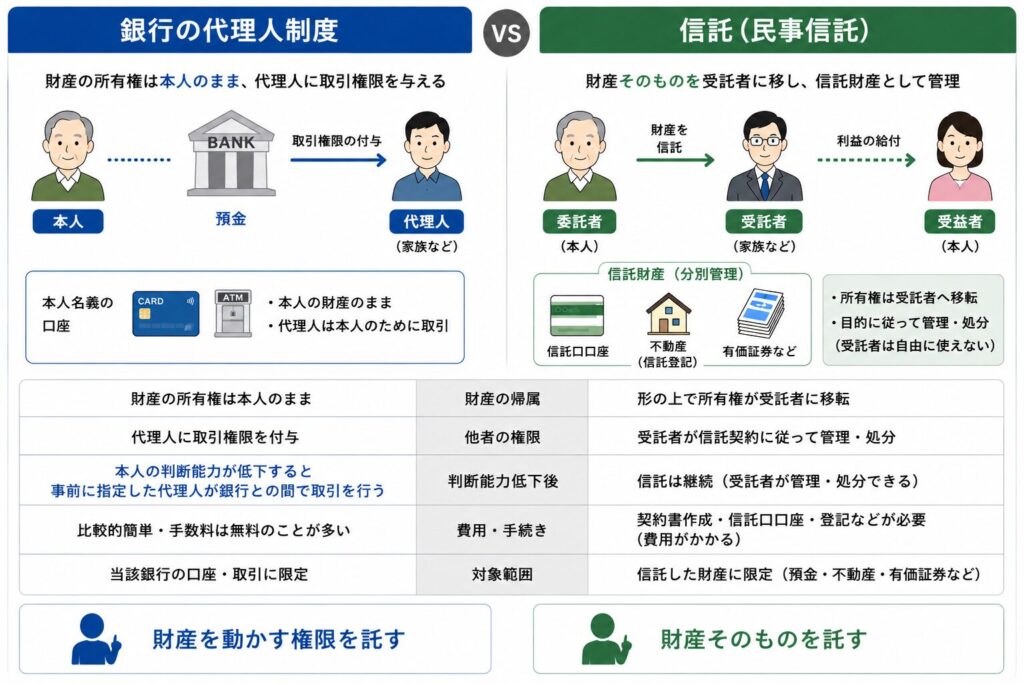
信託では財産を受託者に移して(所有権を移す)管理しますが、銀行の代理人制度では預金などの財産は本人に帰属したままです。
そのうえで、代理人に一定の取引権限を与えます。
つまり、
「財産を託す」のではなく、「財産を動かす権限を託す」
仕組みです。
それでも、本人が元気なうちに「将来、自分のお金をこの人に管理してもらう」と決めておけるという意味では、信託に近い仕組みと見ることができます。
最大の特徴は、信託と違い本人の判断能力が保たれているうちは自分で口座の管理ができ、判断能力がなくなってからは事前に指定した代理人が管理するという事だと思います。
信託の場合は契約内容にもよりますが、一般的には、所有権が移転してしまっているので、判断能力が保たれていても自分で自由に管理ができなくなります。
代理人制度は、利用の際の手数料は無料となっている事が多いので、信託よりは利用しやすいかもしれません。
ただし、その銀行にある財産が中心となるため、本人の財産全体を管理する制度ではありません。
民事信託(家族信託)とは
より本格的に財産管理を家族などに任せる方法が、民事信託です。
家族が受託者になることが多いため「家族信託」と呼ばれることもあります。
たとえば父親が、自分の財産の一部を長男に託し、
「認知症になった後に自分の生活費や介護費として管理してほしい」
という信託契約を結ぶことができます。
この場合、
財産を託す父親が委託者、
財産を管理する長男が受託者、
その財産から利益を受ける人が受益者(この契約では委託者である父親)です。
つまり、自分の財産を自分で管理できる能力がなくなってしまったので、自分に代わって家族に管理してもらいながら、その財産を自分の生活や介護のために使う、という仕組みを作ることができます。
信託では財産そのものを託す
銀行の代理人制度との大きな違いはここです。
代理人制度では、財産は本人に帰属したまま、代理人に取引権限を与えます。
一方、信託では、信託する財産を受託者に移し、受託者が信託財産として管理します。
分かりやすく言えば、形の上で所有権が委託者から受託者へ移動するということです。
ただし、受託者が自由に使える財産になるわけではありませんが、所有権が受託者に移動しているため、委託者は自由に使う事ができません。
ここが、先の代理人制度との大きな違いです。
信託では形の上で所有権は受託者に移りますが、受託者自身の財産とは分けて管理し、信託契約で定められた目的に従って管理・処分しなければなりません。これを分別管理と言います。
金銭であれば、信託財産であることを明確にするため、信託口口座などを利用することがあります。
不動産を信託する場合には、所有権移転と信託の登記を行い、信託財産であることがわかるようにしておきます。
信託口口座の利用や不動産の移転登記には費用がかかり、また専門家に信託の契約書を作ってもらうのにも費用がかかり、これらの費用負担が信託利用のハードルを上げます。
財産そのものを受託者に託すという点が、単なる銀行代理人との大きな違いです。
認知症になっても信託は続く
民事信託が認知症対策として利用される理由の一つが、信託契約を結んだ後に委託者の判断能力が低下しても、受託者が信託契約に従って財産管理を続けられることです。
たとえば、親が元気なうちに自宅を子どもに信託し、
「将来施設に入ることになったら、この家を売却して介護費用に充てる」
という仕組みを作っておいたとします。
実際に親の認知症が進み、自分で不動産売却の契約をすることが難しくなっても、信託契約の内容に従い、受託者が信託された不動産を管理・処分できるようにしておくわけです。
形の上で、受託者に所有権が移っているため、委託者の同意は不要です。
何でも信託できるわけではない
一方、信託は万能ではありません。
まず、信託で管理できるのは信託した財産だけです。
本人が持っているすべての財産について、受託者が自動的に管理権限を持つわけではありません。
どの預金、不動産、有価証券を信託するのか、あらかじめ考えておく必要があります。
また、受託者だからといって、本人に代わってあらゆる契約や手続きをできるわけではありません。あくまでも預かった財産の管理・処分ができるだけで、たとえば本人の代わりに老人ホームの入所契約や医療に関する手続き(身上保護)などを行うことはできません。この点が、後で説明する成年後見制度との大きな違いになります。
民事信託では誰に任せるかが重要
民事信託では、家族など身近な人を受託者にすることができます。
専門家に継続的な財産管理を任せる場合と比べ、ランニングコストを抑えられる可能性があることもメリットです。
一方、受託者には責任があります。
信託財産を自分の財産と分けて管理し、契約の目的に従って財産を管理しなければなりません。
必要な帳簿を作成し、財産管理の状況を明らかにすることも求められます。
家族だから気軽に任せればよい、というものではありません。
また、家族関係や財産の内容によっては、特定の家族に大きな管理権限を与えることが、後のトラブルにつながる可能性もあります。
金融機関に任せる商事信託
家族ではなく、信託銀行などの専門事業者に財産管理を任せる方法もあります。
受託者が信託報酬を得る目的で、業として行う信託が商事信託です。
認知症などに備えた商品では、本人が信託した金銭から毎月一定額を生活費として受け取ったり、医療費や介護費が必要になった際に家族などが手続きをして支払いに充てたりする仕組みがあります。
専門の金融機関が受託者となるため、家族自身が信託財産を管理する負担を減らせる点は大きな特徴です。
一方で、最低信託金額が設定されていたり、契約時の手数料や信託報酬が必要になったりします。
また、金融機関が用意したパッケージ型の商品では、費用は抑えられますが、契約内容や資金の使い道などに一定の制限が設けられていることもあります。
代理人制度・民事信託・商事信託はどう違うのか
三つの方法は、いずれも将来の財産管理に備えるという目的では共通しています。
しかし、仕組みはかなり違います。
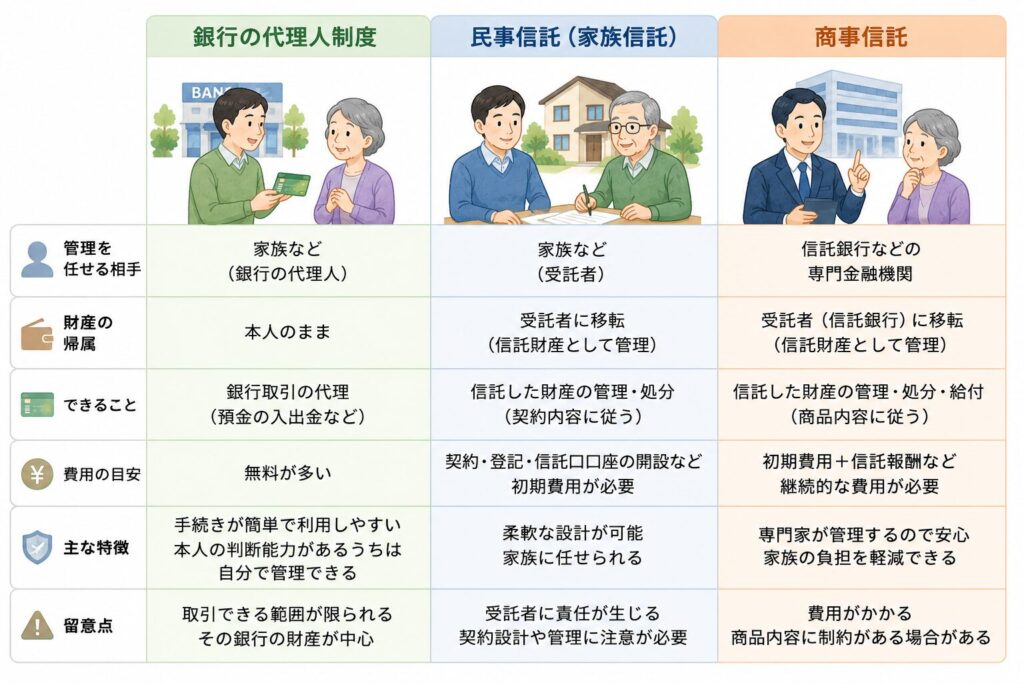
*銀行の代理人制度は、本人の財産を本人のものとしたまま、取引する権限を他者に与える方法で、費用は、無料なことが多いです。
*民事信託は、財産を家族などの受託者に託し、信託目的に従って管理してもらう方法で、契約書の作成や、財産の移動の際に登記や信託口口座の開設など費用がかかります。
*商事信託は、財産を信託銀行などの専門事業者に託して管理してもらう方法です(家族などに変わり第三者かつプロである金融機関が管理する)。プロが管理するため管理費等が発生します。
*代理人制度は比較的簡単ですが、利用できる財産や取引には限界があります。
民事信託は柔軟な設計が可能ですが、受託者となる人が必要で、契約の設計や財産管理にも注意が必要です。
商事信託は専門機関に管理を任せられますが、費用や商品上の制約があります。
したがって、どれか一つが優れているということではありません。
「誰に」「何を」「どこまで」託すのか
将来の財産管理を考えるとき、大切なのは制度の名前から選ぶことではありません。
まず、
誰に財産管理を任せたいのか。
そして、
どの財産を任せるのか。
さらに、
判断能力が低下した後、どこまで任せたいのか。
を考える必要があります。
日常的な銀行取引への備えであれば、銀行の代理人制度で十分な場合もあるでしょう。
不動産を含め、家族に柔軟な財産管理を任せたいのであれば、民事信託が候補になります。
家族に大きな負担をかけず、専門機関に金銭管理を任せたいのであれば、商事信託という選択肢もあります。
そして、これらだけでは対応できない部分があります。
本人の判断能力が低下した後、本人に代わって契約をしたり、本人の信託財産以外の残り財産を管理したりする仕組みとして重要になるのが成年後見制度です。
次回は、任意後見と法定後見の違いを中心に、信託とは何が違うのか、また両者をどのように組み合わせることができるのかを見ていきます。