自分で判断できなくなったときPart 2. 認知症になると銀行口座はどうなる? ― 将来の資産管理を考える ―
高齢になるにつれて、認知症などにより自分で財産を管理することが難しくなる可能性が高くなります。
「認知症になると銀行口座が凍結され、お金を引き出せなくなる」
このような話を聞いたことがある方も多いでしょう。
しかし、認知症と診断されたからといって、その時点ですべての銀行取引が自動的に停止するわけではありません。
問題となるのは、本人に**自分の行為の結果を判断できる能力(意思能力)**があるかどうかです。
今回は、認知症などによって意思疎通や財産管理が難しくなったとき、銀行口座や財産管理にどのような問題が生じるのか、そして、なぜ元気なうちから準備しておく必要があるのかを考えてみます。
1. なぜ認知症になると銀行口座が使えなくなるのか
民法第3条の2には、次のように定められています。
「法律行為の当事者が意思表示をした時に意思能力を有しなかったときは、その法律行為は、無効とする。」
「意思能力」とは、自分が行った行為によってどのような結果が生じるのかを理解し、判断できる精神的能力のことです。
銀行から預金の払い戻しを受けることも、一つの法律行為です。本人に十分な意思能力がない状態で取引が行われれば、その取引が無効となる可能性があります。
そのため銀行は、預金の払い戻しなどを求められた際に、本人の意思や、取引する人に正当な権限があることを確認する必要があります。
本人の意思確認ができず、家族などにも預金を動かす正当な権限がない場合、銀行は取引を制限せざるを得なくなります。
これが一般に「認知症による口座凍結」と呼ばれている状態です。
2. 認知症と診断されたら、すぐ口座が凍結されるわけではない
ここは誤解されやすいところです。
銀行が認知症の診断を自動的に把握して、診断されたその日に口座を凍結するわけではありません。
認知症にも軽度から重度までさまざまな状態があり、診断を受けていても、自分の財産について十分に理解し、判断できる人もいます。
反対に、病名にかかわらず、本人が取引内容を理解できず、意思確認が困難な状態であれば、銀行としては取引をそのまま行うことが難しくなります。
一例を挙げれば、交通事故などによって意識を失い、本人の意思を確認できない状態になった場合などが該当します。
したがって、重要なのは「認知症という病名」そのものではなく、その時点で本人に意思能力があるかどうかです。
3. 死亡による口座凍結とは少し違う
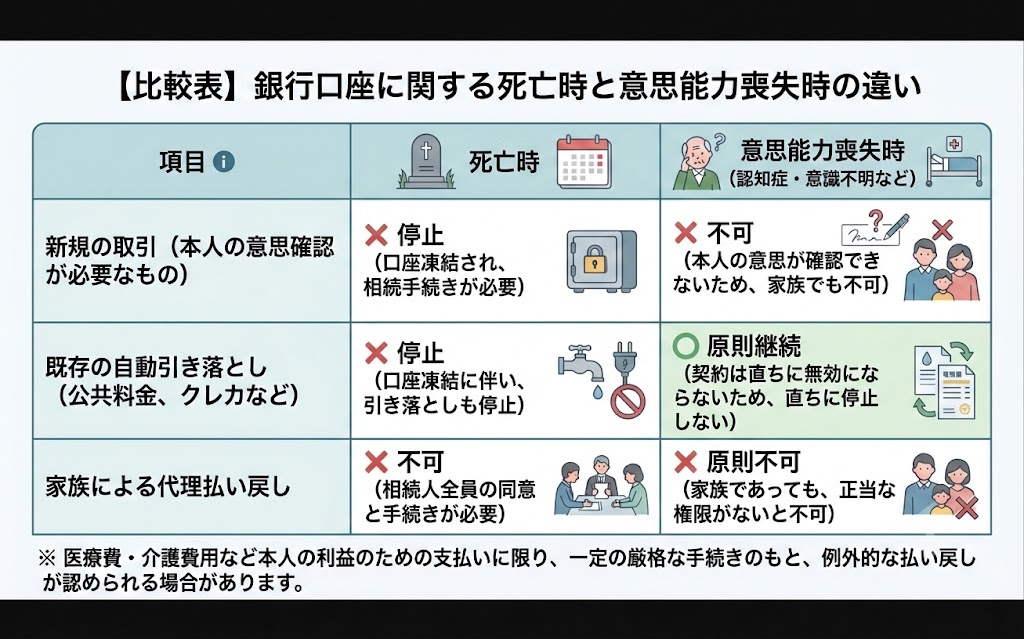
死亡した場合と、認知症などで意思能力が低下した場合では、口座の扱いが異なります。
本人が死亡した場合
銀行が死亡を確認すると、原則として口座からの取引は停止し、相続手続きが必要になります。
認知症などの場合
本人は生存しているため、発症前から設定されている公共料金やクレジットカード、施設費などの自動引き落としが直ちにすべて停止するわけではありません。
すでに成立している契約が直ちに無効になるわけではないためです。
問題になりやすいのは、「新たに本人の意思を確認しなければならない取引」です。
たとえば、多額の預金を払い戻す、不動産を売却する、金融商品を解約する、といった場面です。
本人自身がその意味を理解して手続きできなくなったとき、家族だからという理由だけで代わりに行うことはできません。
4. 「家族ならお金を引き出せる」とは限らない
親が認知症になり、介護施設への入居にまとまったお金が必要になったとします。親には十分な預金があります。
そこで子どもが銀行へ行き、
「父の介護費用なので、父の口座からお金を引き出したい」
と申し出たとしても、子どもであるというだけで自由に払い戻せるわけではありません。
預金はあくまで本人の財産だからです。
これは家族を信用していないからではなく、本人の財産を正当な権限のない人が自由に動かすことができないようにするという、銀行に求められる重要な役割でもあります。
※ 医療費・介護費用などについては例外的な対応もあります
なお、全国銀行協会の指針により、医療費や介護費用など本人の利益のための支払いに限り、一定の厳格な手続きのもと例外的に親族からの払い戻しに応じる運用もなされています。
しかし、これも確認手続きや書類が必要であり、あらゆる支出に自由に使えるわけではないため、根本的な解決策とは言えません。
本人のためにお金が必要なのに、本人は意思表示ができず、家族も動かせない。
ここに、認知症に伴う財産管理の難しさがあります。
5. 介護が必要になるほど、お金を動かす必要も増えていく
さらに問題なのは、本人の判断能力が低下する時期と、お金が必要になる時期が重なりやすいことです。
認知症が進行すれば、介護サービスの利用、施設への入居、医療費、住宅の管理など、さまざまな支出が発生します。
場合によっては、自宅を売却して介護費用に充てたいということもあるでしょう。
ところが、その頃には本人が契約内容を理解できなくなっている可能性があります。
「財産はあるのに、その財産を本人のために使えない」
こうした状況を避けるために、判断能力が十分にある段階から、将来の財産管理について考えておく必要があります。
6. 本人が元気なうちなら、選択肢は多い
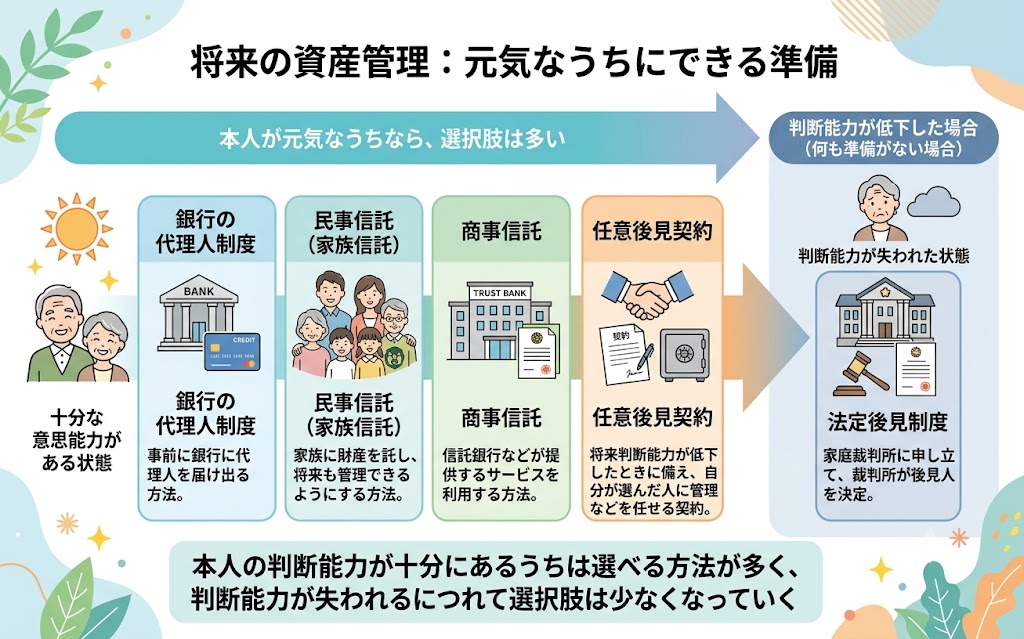
本人に十分な意思能力があるうちは、以下のようにさまざまな準備ができます。
- 銀行の代理人制度
事前に銀行に代理人を届け出ておく方法 - 民事信託(家族信託)
家族などに財産を託し、将来も管理できるようにする方法 - 商事信託
信託銀行などが提供するサービスを利用する方法 - 任意後見契約
将来判断能力が低下したときに備え、自分が選んだ人に財産管理などを任せる契約を結んでおく方法
一方、何も準備しないまま本人の判断能力が低下してしまった場合には、家庭裁判所に申し立てて「法定後見制度」を利用することが重要な選択肢になります。
つまり、
本人の判断能力が十分にあるうちは選べる方法が多く、判断能力が失われるにつれて選択肢は少なくなっていく
のです。
7. まとめ:財産管理は「認知症になってから」では遅いことがある
認知症への備えというと、介護や医療のことをまず考えるかもしれません。
しかし、実際に介護や医療を受けるためには、お金を動かす必要があります。
そして、そのお金を**「誰が、どのような権限で管理するのか」**という問題は、本人の判断能力が低下してから初めて考えようとしても、すでに選択できなくなっている制度があります。
大切なのは、
「自分で財産を管理できなくなったら、誰がお金を管理するのか」
を元気なうちに考えておくことです。
その方法は一つではありません。
比較的簡単な銀行の代理人制度から、民事(家族)信託、商事信託、そして成年後見制度まで、それぞれ仕組みも役割も異なります。
どれが優れているというより、本人の財産、家族関係、将来どのような支援が必要になるかによって、適した方法は変わります。
そして、これは認知症だけの問題ではありません。
交通事故などによって突然意識を失い、自分の意思を示せなくなることは、若い人にも起こり得ます。その場合にも、本人の銀行口座からお金を動かすことが難しくなる可能性があります。
将来、自分で財産を管理できなくなったときに、誰が、どのような権限で管理するのか。
これは高齢者だけではなく、すべての人が一度は考えておくべき問題だと思います。
【次回予告】
次回は、本人が元気なうちから将来の財産管理を他者に託しておく方法として、「銀行の代理人制度」「民事(家族)信託」「商事信託」について、その違いや特徴を詳しく見ていきます。