自分で判断できなくなったときPart 5. 認知症に備える財産管理ーどの制度を使うか
これまで、銀行の代理人制度、信託、任意後見、法定後見について述べてきました。
ここまで制度を見てくると、「結局、どれを使えばいいのか」と迷ってしまうかもしれません。
そこで最後に、これらの制度をどう使い分けるのか、できるだけ単純化して考えてみたいと思います。
まず、最悪の状態を考える
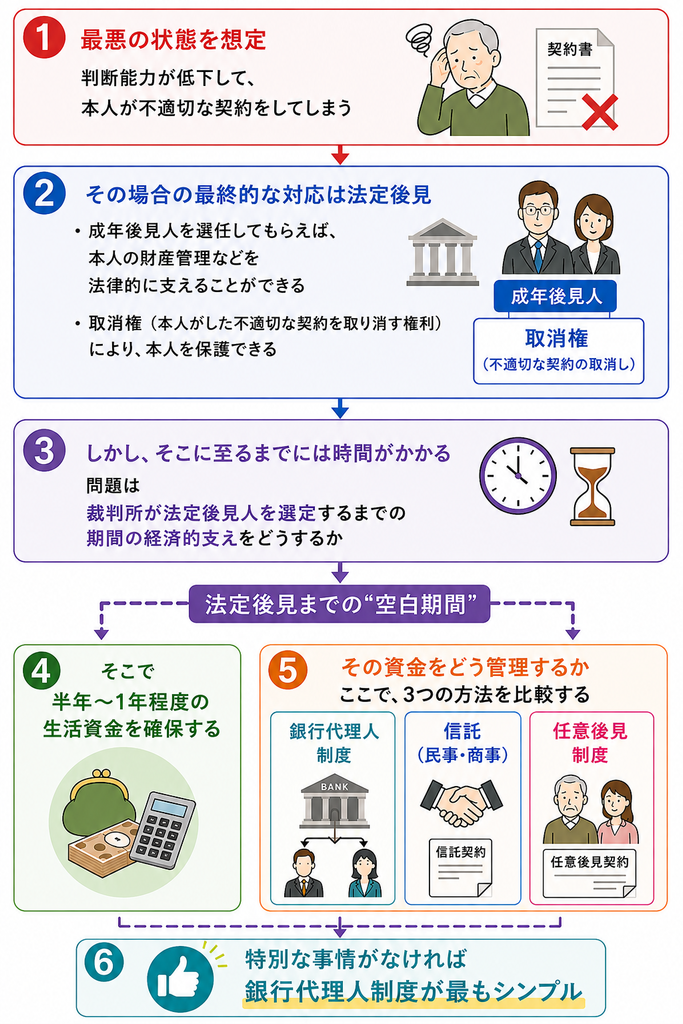
最初に、最悪の状態を考えてみます。
認知症などによって判断能力が低下すると、本人の判断能力がしっかりしていれば決して結ばないような不利益な契約を結んでしまうことがあります。
民法上、意思能力がない状態で結ばれた法律行為は無効とされます。
しかし、実際に契約を無効にするためには、契約を結んだ時に本人に意思能力がなかったことを証明する必要があり、簡単ではありません。
これに対して、成年後見人がいる場合は、本人に判断能力がないということが公に認められた状態となるため、法定後見人が選任された後で本人がした法律行為については、その契約を取り消すことができます。
つまり、認知症が進み、本人だけでは自分の財産を守ることが難しくなった場合の、最終的なセーフティネットとして法定後見制度があります。
問題は、法定後見が始まるまで
法定後見を利用するには、家庭裁判所への申立てを行い、審判によって成年後見人を選任してもらう必要があります。
申立てから成年後見人が決まるまでには、数か月かかることがあります。
つまり、「本人の判断能力がなくなってから、成年後見人が選任されるまでは、本人の財産を動かせない(銀行口座の凍結)」という状態になります
ここに一つの問題があります。
成年後見人が決まるまでの間にも、本人には生活費が必要です。
食費、住居費、医療費、介護費など、本人の生活を維持するためのお金をどうするのかを考えなければなりません。
そこで、法定後見の審判に数か月かかることを踏まえ、余裕を持って半年から1年程度の本人の生活を支える資金を、あらかじめ確保しておき、本人に代わってそれを動かせる状態を作っておくことが必要です。
この期間を乗り切ることができれば、その後は成年後見人による財産管理につなぐことができます。
つまり、最低限の備えは、半年から1年程度の本人の生活を支える資金を、あらかじめ確保しておき、本人に代わってそれを動かせるシステムを作っておくことです。
以上から、認知症に備えた財産管理の最低限の備えの基本的な考え方は、以下のようになります。
① 最終的には法定後見につなぐ
判断能力が低下し、自分で財産管理をすることが難しくなった場合には、法定後見制度を利用する。
② 法定後見が始まるまでの資金を確保する
審判に数か月かかることを考え、余裕を持って半年から1年程度の本人の生活を支える資金を確保しておく。
③ その資金をどのような形で管理するか決める
ここで初めて、銀行の代理人制度、信託、任意後見などを比較して考えます。
つまり、認知症への備えとして、最初からすべての制度を準備する必要はないのです。
まずは、
「法定後見につながるまでの期間を、どう乗り切るか」
を考える。
これが、最低限の備えになります。
では、その資金をどう管理するか
では、法定後見が始まるまでの生活資金を、どの制度で管理するのがよいのでしょうか。
1)銀行の代理人制度(一般的な代理人カードではなく、判断能力が低下した後でも引き出し可能な『予約型代理人』などの専用サービス)
利点: 手続きが比較的簡単で、コストもほとんどかからない。
判断能力が保たれているうちは、本人が自由に管理できる。
欠点: 本人が自由にお金を動かせるため、いざというときに必要な資金が残っているとは限らない。
いざというときの残高不足に対する備えは、
例えば、法定後見が始まるまでに必要となる生活費などを専用口座に確保しておく、定期預金などで管理する、といった工夫が考えられます。
2)信託
利点: 一般的には本人が自由に使えない形で資金を確保できるため、必要な資金を残しておきやすい。
欠点: 手続きが複雑で、コストがかかる。また、管理のための費用が発生する場合もある。
費用はかかりますが、資金をより確実に確保しておきたい場合には、有力な選択肢になります。
3)任意後見
利点: 本人が元気なうちに、自分で信頼できる人を選び、財産管理などを任せる準備ができる。
欠点: 任意後見を開始するためには任意後見監督人の選任審判が必要で、法定後見と同じように審判のための時間がかかる。
後見監督人への報酬の支払いが必要となり、契約内容によっては任意後見人への報酬も必要となる。
また、任意後見だけでは対応できない状態になった場合には、法定後見が必要になることがある。
「自分が判断できなくなった後、誰に任せるのか」を、元気なうちに決めておきたい場合には有効な方法ですが、費用負担や、制度開始までに時間がかかることが問題になります。
では、どれを選ぶか
ここまでを整理すると、最低限の備えと割り切れば、制度の選択はそれほど複雑ではないように思われます。
もちろん、
- 資産が多い
- 家族関係が複雑
- 特別な事情がある
- 自分の財産をどのように管理してほしいか、あらかじめ細かく決めておきたい
といった場合には、信託や任意後見を利用する意味があります。
しかし、そうした特別な事情がなく、「最低限の備え」だけを考えるのであれば、もっとシンプルに考えることができます。
まず、本人に判断能力がなくなり、不利益な契約を予防するための最終的なセーフティネットとして法定後見を考える。
そして、法定後見の審判が終わるまでの期間を乗り切るための生活資金を確保する。
その資金を管理する方法として、手続きが比較的簡単でコストがほとんどかからない銀行の代理人制度を利用する。
これが、一つの現実的な方法になるのではないかと思います。
つまり、
認知症に備えるために、最初から信託や任意後見まで考えなくてもよいということです。
まずは、
① 銀行口座の代理人制度などを利用して、法定後見が始まるまでの生活資金を確保する
② 判断能力が低下した場合には、法定後見制度につなぐ(利用する場合には、後見人への報酬などの費用が発生することに注意)
この2つを基本として考える。
そのうえで、資産状況や家族関係、本人の希望や状態などによって、必要であれば信託や任意後見を追加するでよいのではないでしょうか。